Domain kleinschadenexperte.de kaufen?
Wir ziehen mit dem Projekt
kleinschadenexperte.de um.
Sind Sie am Kauf der Domain
kleinschadenexperte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kleinschadenexperte.de kaufen?
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
Ähnliche Suchbegriffe für Leistungspflicht
Top-Angebote
Produkte zum Begriff Leistungspflicht:
-
Der Grundsatz der persönlichen ärztlichen Leistungspflicht, Taschenbuch von Wolfgang Gitter,Gabriele Köhler, Springer Berlin, 978-3-540-50752-9Der Grundsatz Der Persönlichen Ärztlichen Leistungspflicht, Taschenbuch Von Wolfgang Gitter,gabriele Köhler, Springer Berlin, 978-3-540-50752-9, Seitenanzahl: 11654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ettl, Robin: Naturkatastrophen und die Grenzen der Leistungspflicht des VersicherersNaturkatastrophen und die Grenzen der Leistungspflicht des Versicherers , Immense Schäden durch Naturkatastrophen bestimmen stetig die Schlagzeilen dieser Zeit. Die Veränderungen infolge des Klimawandels zwingen zu gesellschaftlicher Anpassung. Immer wieder wird dabei auch der Blick auf die Versicherungswirtschaft gerichtet. Bürger und Unternehmen sollen durch private Vorsorge zur gesellschaftlichen Katastrophenresilienz beitragen. Doch wie weit reicht der gegenwärtige Schutz in Deutschland verbreiteter Schadensversicherungen - insbesondere der Wohngebäude-, Hausrat und Kfz-Versicherung - gegen Naturkatastrophen? Um dieser Frage nachzugehen, werden die Instrumente zur Begrenzung der Leistungspflicht des Versicherers wie die positive Risikoabgrenzung, Risikoausschlüsse und Regelungen zur Gefahrerhöhung grundlagenorientiert aber speziell mit Blick auf Katastrophen beleuchtet. Den Kern bildet sodann die eingehende Untersuchung der gegenwärtigen Reichweite des Versicherungsschutzes gegen Naturkatastrophen verursacht durch Erdbeben, Wind, Hagel, Sturmflut, Extremniederschlag sowie Hitze und Trockenheit. Dabei steht im Zentrum vieler vertragsrechtlicher Fragen die Auslegung aus Sicht der Rechtsfigur des durchschnittlichen Versicherungsnehmers. Als problematisch sticht immer wieder die Abgrenzung der von Risikobeschreibungen erfassten Kausalverläufe hervor. Für diese Abgrenzung wird in Anlehnung an die Sturmflutentscheidung des BGH aus dem Februar 2020 eine neue Methodik vorgeschlagen, die im Einklang mit den Grundsätzen zur Auslegung Allgemeiner Versicherungsbedingungen steht. Ziel ist es, sowohl einen versicherungswissenschaftlichen Beitrag zur interdisziplinären Katastrophenforschung zu leisten als auch im Versicherungsvertragsrecht bestehende Annahmen im Bereich der Elementargefahren zu überprüfen und für die Zukunft gewappnete vertragsrechtliche Lösungen zu erforschen. Zielgruppe des Werkes sind Wissenschaftler und Praktiker des Versicherungsrechts sowie Forscher und Interessierte im Bereich der Katastrophenprävention und Katastrophenabwehr. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250418, Titel der Reihe: Frankfurter Reihe (VVW-Verlag)#45#, Autoren: Ettl, Robin, Redaktion: Wandt, Manfred, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 488, Keyword: Elementarschadenversicherung; Frankfurter Reihe; Kausalität; Klimawandel; Naturkatastrophen; Risikoausschluss; Sachversicherung; Sturmflut; VVW; Verlag Versicherungswirtschaft; Versicherung; Versicherungsvertragsrecht; Überschwemmung, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 700, Produktform: Kartoniert,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Naturkatastrophen und die Grenzen der Leistungspflicht des Versicherers, Taschenbuch von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6Naturkatastrophen Und Die Grenzen Der Leistungspflicht Des Versicherers, Taschenbuch Von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6, Seitenanzahl: 49659,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
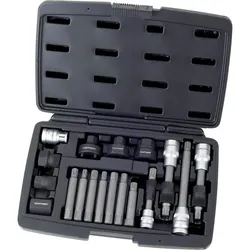
Kraftwerk, Fahrzeug Werkzeug, Alternator-Reparatur-SatzWechselrichter-Reparaturset 3/8" + 1/2", 18 Teile. Reparaturset zum Austausch des Wechselrichters oder der Riemenscheibe. Einsetzbar zur Überprüfung von Schraubverbindungen. Erleichtert das Entfernen anderer Teile.142,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie schnell zahlt Versicherung nach Gutachten?
Die Geschwindigkeit, mit der eine Versicherung nach einem Gutachten zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss das Gutachten vollständig und korrekt sein, damit die Versicherung die Schadenshöhe genau einschätzen kann. Anschließend muss der Versicherungsanspruch geprüft und genehmigt werden, was je nach Versicherungsgesellschaft unterschiedlich lange dauern kann. In der Regel sollte die Versicherung jedoch innerhalb weniger Wochen nach Vorlage des Gutachtens eine Zahlung leisten. Falls es zu Verzögerungen kommt, ist es ratsam, direkt mit der Versicherung Kontakt aufzunehmen und nach dem Status der Zahlung zu fragen. Letztendlich ist es wichtig, geduldig zu bleiben und den Prozess aktiv zu verfolgen, um sicherzustellen, dass die Zahlung zeitnah erfolgt. **
-
Wie rechnet Versicherung nach Gutachten ab?
Versicherungen rechnen in der Regel nach einem Gutachten ab, das von einem unabhängigen Gutachter erstellt wurde. In diesem Gutachten werden die Schäden am Fahrzeug detailliert aufgeführt und die Reparaturkosten geschätzt. Die Versicherung übernimmt dann die Kosten, die im Gutachten festgelegt wurden, abzüglich eventueller Selbstbeteiligungen oder vereinbarter Deckungssummen. Es ist wichtig, dass das Gutachten sorgfältig erstellt wird, um sicherzustellen, dass alle Schäden erfasst und korrekt bewertet werden. Bei Unstimmigkeiten zwischen Gutachter und Versicherung kann es zu Verhandlungen oder einer Nachprüfung kommen. **
-
Kann Versicherung Reparatur verlangen?
Kann Versicherung Reparatur verlangen? Ja, eine Versicherung kann in bestimmten Fällen eine Reparatur verlangen, wenn dies vertraglich vereinbart wurde. Oftmals ist dies der Fall, wenn die Reparaturkosten unterhalb einer bestimmten Schadenshöhe liegen. In solchen Fällen kann die Versicherung die Reparatur anstelle einer Auszahlung des Schadensbetrags verlangen. Es ist wichtig, die Versicherungsbedingungen genau zu prüfen, um zu verstehen, welche Rechte und Pflichten im Schadensfall bestehen. Im Zweifelsfall empfiehlt es sich, rechtlichen Rat einzuholen, um sicherzustellen, dass die Versicherung keine unberechtigten Forderungen stellt. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **

Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
Top-Angebote
Produkte zum Begriff Leistungspflicht:
-
GPK-Entscheide 2010-2015: Leistungspflicht in der Mund-, Kiefer- und Gesichtschirurgie, Taschenbuch von Florian Thieringer,Marc Baltensperger,NicolasGpk-entscheide 2010-2015: Leistungspflicht In Der Mund-, Kiefer- Und Gesichtschirurgie, Taschenbuch Von Florian Thieringer,marc Baltensperger,nicolas Hardt,claude Jaquiéry,alfred Künzler, Bod – Books On Demand, 978-3-7431-1941-3, Seitenanzahl: 24046,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Wegfall der Leistungspflicht bei Arbeitsverhinderungen aus persönlichen Gründen gem. § 616 BGB, Gebundene Ausgabe von Sebastian Krumnack, GeorgDer Wegfall Der Leistungspflicht Bei Arbeitsverhinderungen Aus Persönlichen Gründen Gem. § 616 Bgb, Gebundene Ausgabe Von Sebastian Krumnack, Georg Olms Verlag, 978-3-487-16254-6, Seitenanzahl: 27849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Grundsatz der persönlichen ärztlichen Leistungspflicht, Taschenbuch von Wolfgang Gitter,Gabriele Köhler, Springer Berlin, 978-3-540-50752-9Der Grundsatz Der Persönlichen Ärztlichen Leistungspflicht, Taschenbuch Von Wolfgang Gitter,gabriele Köhler, Springer Berlin, 978-3-540-50752-9, Seitenanzahl: 11654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ettl, Robin: Naturkatastrophen und die Grenzen der Leistungspflicht des VersicherersNaturkatastrophen und die Grenzen der Leistungspflicht des Versicherers , Immense Schäden durch Naturkatastrophen bestimmen stetig die Schlagzeilen dieser Zeit. Die Veränderungen infolge des Klimawandels zwingen zu gesellschaftlicher Anpassung. Immer wieder wird dabei auch der Blick auf die Versicherungswirtschaft gerichtet. Bürger und Unternehmen sollen durch private Vorsorge zur gesellschaftlichen Katastrophenresilienz beitragen. Doch wie weit reicht der gegenwärtige Schutz in Deutschland verbreiteter Schadensversicherungen - insbesondere der Wohngebäude-, Hausrat und Kfz-Versicherung - gegen Naturkatastrophen? Um dieser Frage nachzugehen, werden die Instrumente zur Begrenzung der Leistungspflicht des Versicherers wie die positive Risikoabgrenzung, Risikoausschlüsse und Regelungen zur Gefahrerhöhung grundlagenorientiert aber speziell mit Blick auf Katastrophen beleuchtet. Den Kern bildet sodann die eingehende Untersuchung der gegenwärtigen Reichweite des Versicherungsschutzes gegen Naturkatastrophen verursacht durch Erdbeben, Wind, Hagel, Sturmflut, Extremniederschlag sowie Hitze und Trockenheit. Dabei steht im Zentrum vieler vertragsrechtlicher Fragen die Auslegung aus Sicht der Rechtsfigur des durchschnittlichen Versicherungsnehmers. Als problematisch sticht immer wieder die Abgrenzung der von Risikobeschreibungen erfassten Kausalverläufe hervor. Für diese Abgrenzung wird in Anlehnung an die Sturmflutentscheidung des BGH aus dem Februar 2020 eine neue Methodik vorgeschlagen, die im Einklang mit den Grundsätzen zur Auslegung Allgemeiner Versicherungsbedingungen steht. Ziel ist es, sowohl einen versicherungswissenschaftlichen Beitrag zur interdisziplinären Katastrophenforschung zu leisten als auch im Versicherungsvertragsrecht bestehende Annahmen im Bereich der Elementargefahren zu überprüfen und für die Zukunft gewappnete vertragsrechtliche Lösungen zu erforschen. Zielgruppe des Werkes sind Wissenschaftler und Praktiker des Versicherungsrechts sowie Forscher und Interessierte im Bereich der Katastrophenprävention und Katastrophenabwehr. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250418, Titel der Reihe: Frankfurter Reihe (VVW-Verlag)#45#, Autoren: Ettl, Robin, Redaktion: Wandt, Manfred, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 488, Keyword: Elementarschadenversicherung; Frankfurter Reihe; Kausalität; Klimawandel; Naturkatastrophen; Risikoausschluss; Sachversicherung; Sturmflut; VVW; Verlag Versicherungswirtschaft; Versicherung; Versicherungsvertragsrecht; Überschwemmung, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 700, Produktform: Kartoniert,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
-
Wie schnell zahlt Versicherung nach Gutachten?
Die Geschwindigkeit, mit der eine Versicherung nach einem Gutachten zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss das Gutachten vollständig und korrekt sein, damit die Versicherung die Schadenshöhe genau einschätzen kann. Anschließend muss der Versicherungsanspruch geprüft und genehmigt werden, was je nach Versicherungsgesellschaft unterschiedlich lange dauern kann. In der Regel sollte die Versicherung jedoch innerhalb weniger Wochen nach Vorlage des Gutachtens eine Zahlung leisten. Falls es zu Verzögerungen kommt, ist es ratsam, direkt mit der Versicherung Kontakt aufzunehmen und nach dem Status der Zahlung zu fragen. Letztendlich ist es wichtig, geduldig zu bleiben und den Prozess aktiv zu verfolgen, um sicherzustellen, dass die Zahlung zeitnah erfolgt. **
-
Wie rechnet Versicherung nach Gutachten ab?
Versicherungen rechnen in der Regel nach einem Gutachten ab, das von einem unabhängigen Gutachter erstellt wurde. In diesem Gutachten werden die Schäden am Fahrzeug detailliert aufgeführt und die Reparaturkosten geschätzt. Die Versicherung übernimmt dann die Kosten, die im Gutachten festgelegt wurden, abzüglich eventueller Selbstbeteiligungen oder vereinbarter Deckungssummen. Es ist wichtig, dass das Gutachten sorgfältig erstellt wird, um sicherzustellen, dass alle Schäden erfasst und korrekt bewertet werden. Bei Unstimmigkeiten zwischen Gutachter und Versicherung kann es zu Verhandlungen oder einer Nachprüfung kommen. **
Ähnliche Suchbegriffe für Leistungspflicht
-
Naturkatastrophen und die Grenzen der Leistungspflicht des Versicherers, Taschenbuch von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6Naturkatastrophen Und Die Grenzen Der Leistungspflicht Des Versicherers, Taschenbuch Von Robin Ettl, Verlag Versicherungswirtschaft, 978-3-96329-538-6, Seitenanzahl: 49659,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk, Fahrzeug Werkzeug, Alternator-Reparatur-SatzWechselrichter-Reparaturset 3/8" + 1/2", 18 Teile. Reparaturset zum Austausch des Wechselrichters oder der Riemenscheibe. Einsetzbar zur Überprüfung von Schraubverbindungen. Erleichtert das Entfernen anderer Teile.142,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
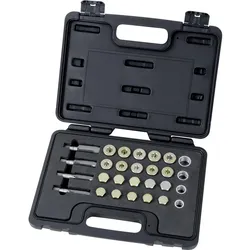
Kraftwerk, Fahrzeug Werkzeug, Ölwannen-Reparatur-SatzDer Ölwannen-Reparatur-Satz von Kraftwerk ist ein umfassendes Werkzeugset, das speziell für die Reparatur von Ölwannen in Fahrzeugen entwickelt wurde. Dieses Set umfasst eine Vielzahl von Gewindebohrern in den Grössen M13, M15, M17 und M20 sowie Ablassschrauben in den Grössen M13.5, M15.5, M17.5 und M20. Zusätzlich sind Dichtringe in den Durchmessern von 13 mm, 15 mm, 17 mm und 20 mm enthalten, um eine zuverlässige Abdichtung zu gewährleisten. Mit insgesamt 28 Einzelteilen bietet dieser Reparatursatz eine vielseitige Lösung für verschiedene Reparaturbedürfnisse. Die kompakten Abmessungen des Sets, mit einer Breite von 305 mm, einer Länge von 235 mm und einer Höhe von 55 mm, ermöglichen eine einfache Handhabung und Lagerung. Der Ölwannen-Reparatur-Satz ist ein unverzichtbares Werkzeug für Fachleute und Hobbymechaniker, die eine effiziente und präzise Reparatur von Ölwannen durchführen möchten.161,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS, Fahrzeug Werkzeug, Kunststoff-Reparatur-SatzZur Verstärkung und Reparatur von Kunststoffteilen wie Rissen und/oder Brüchen an Flächen, Gehäuseteilen, Innenecken und Aussenecken - in kurzer Zeit ist ein Bauteil somit formstabil repariert und für die Weiterverarbeitung wie Lackierung oder Spachteln vorbereitet - LED-Beleuchtung mit hoher Helligkeit zur Beleuchtung des Arbeitsbereichs - 3 verschiedene Heizmodi - eingebauter Mikroprozessor - LED's geben Auskunft über den Betriebszustand wie Spannunsversorgung, Überhitzung, Kurzschluss oder offener Stromkreis - Überhitzungsschutz und eingebautes akkustisches Warnsignal - extrem leichter und einfach zu bedienender Pistolenkörper - Heizklammern mit Sollbruchstelle, eine Kneifzange oder Seitenschneider ist zum Kürzen des Klammernüberstands nicht erforderlich - Heizstab-Aufnahme für unterschiedliche Reparaturklammern Durchmesser - inkl. Lötaufsatz zum Erhitzen und verschweissen von Kunststoffen - Eingangsspannung: 100 - 240 V (50 - 60 Hz) - Leistung: 75 W - Gehäusematerial: Polyamid (PA) glasfaserverstärkt Lieferumfang: - 1 Kunststoff-Schweissgerät mit Lötaufsatz - 50 Reparaturklammern für Aussenecken 0,6 mm (Art. 73348) - 50 Reparaturklammern für Innenecken 0,8 mm (Art. 73349) - 50 Reparaturklammern flach 0,6 mm (Art. 73350) - 50 Reparaturklammern flach 0,8 mm (Art. 73351) - 50 Reparaturklammern Wellenform 0,6 mm (Art. 73352) - 50 Reparaturklammern Wellenform 0,8 mm (Art. 73353).153,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Versicherung Reparatur verlangen?
Kann Versicherung Reparatur verlangen? Ja, eine Versicherung kann in bestimmten Fällen eine Reparatur verlangen, wenn dies vertraglich vereinbart wurde. Oftmals ist dies der Fall, wenn die Reparaturkosten unterhalb einer bestimmten Schadenshöhe liegen. In solchen Fällen kann die Versicherung die Reparatur anstelle einer Auszahlung des Schadensbetrags verlangen. Es ist wichtig, die Versicherungsbedingungen genau zu prüfen, um zu verstehen, welche Rechte und Pflichten im Schadensfall bestehen. Im Zweifelsfall empfiehlt es sich, rechtlichen Rat einzuholen, um sicherzustellen, dass die Versicherung keine unberechtigten Forderungen stellt. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Wann zahlt Versicherung Handy schaden?
Die Versicherung zahlt in der Regel für einen Handy-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie z.B. Diebstahl, Sturzschäden oder Wasserschäden. Es ist wichtig, dass der Schaden nicht durch Fahrlässigkeit oder vorsätzliche Handlungen verursacht wurde, da dies in der Regel nicht abgedeckt ist. Es ist ratsam, die genauen Bedingungen und Deckungsumfang der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. Im Falle eines Schadens sollte der Vorfall so schnell wie möglich der Versicherung gemeldet werden, um den Prozess der Schadensregulierung einzuleiten. **
-
Verursacht betrunken Schaden die Versicherung?
Ob betrunken verursachter Schaden von der Versicherung abgedeckt wird, hängt von den Bedingungen der jeweiligen Versicherungspolice ab. In den meisten Fällen werden Schäden, die unter Alkoholeinfluss verursacht wurden, nicht von der Versicherung übernommen. Es ist wichtig, die genauen Bestimmungen der Versicherungspolice zu prüfen, um sicherzustellen, dass man im Falle eines betrunken verursachten Schadens ausreichend abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.